Domain vmov.de kaufen?
Wir ziehen mit dem Projekt
vmov.de um.
Sind Sie am Kauf der Domain
vmov.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vmov.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
Psychische Gesundheit durch Bewegung, Fachbücher von Sebastian Wolf, Martin HautzingerDie therapeutische Wirkung von Sport ist für verschiedene psychische Erkrankungen vielfach belegt. Die körperliche Aktivierung der Patienten kann zu einer Verbesserung des psychischen Befindens beitragen. Damit die sportliche Aktivität in den Alltag integriert wird, sind störungsübergreifende und -spezifische Aspekte von Motivation und Aktivierung entscheidend. Auf dieser Grundlage wurde das verhaltenstherapeutische Bewegungsprogramm „ImPuls“ für Patienten mit Depressionen, Angststörungen und Schlafstörungen entwickelt. Es verbindet Gruppentherapie mit Ausdauersport und zielt darauf ab, Sport und Bewegung schnell in den Alltag zu integrieren. Das Programm ist stark strukturiert, kann aber auch modulartig eingesetzt werden – von psychologischen Psychotherapeuten, aber auch von Sporttherapeuten in Kliniken begleitend zur Psychotherapie.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
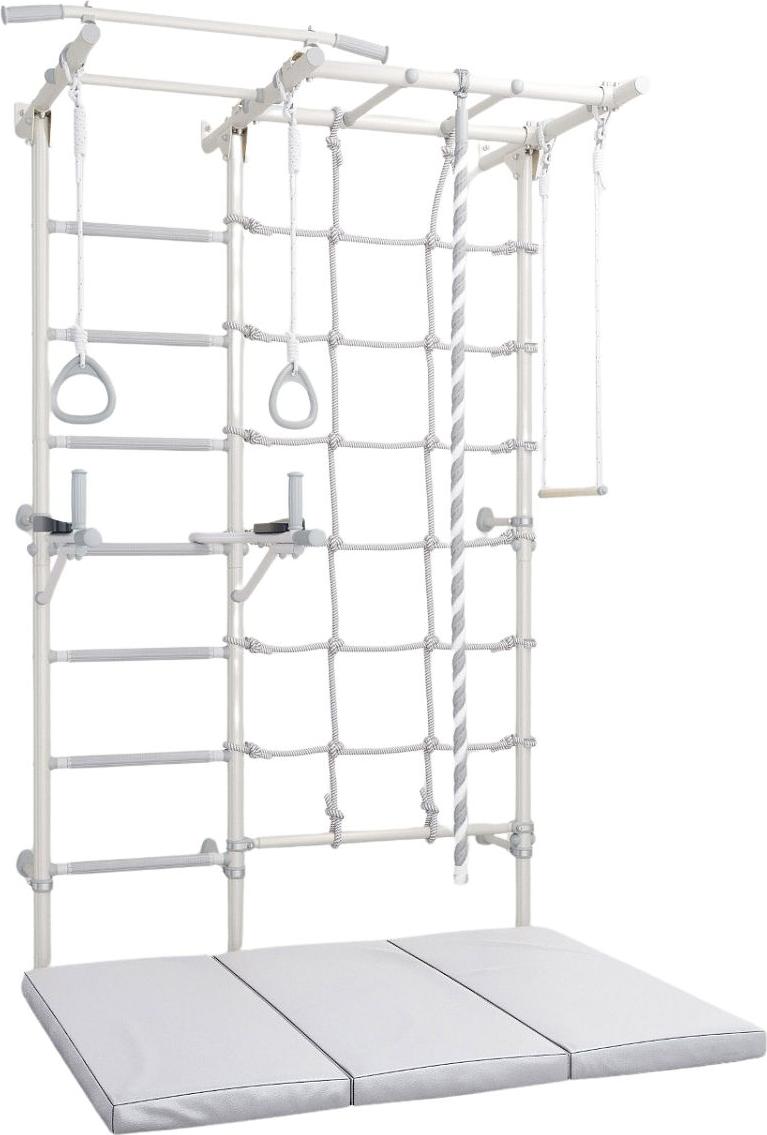
Sprossenwand Indoor Gymnastikleiter Set für Fitness & Gesundheit zuhauseKometa Next 5 Gymnastikleiter + Kometa 150x100x10 dreiteilige MatratzeDas Kometa Next 5 Set ist die ideale Lösung für Kinder und Erwachsene, die zu Hause aktiv sein, ihre körperliche Fitness fördern und auf eine gesunde Körperhaltung achten wollen. Eine solide, funktionelle Gymnastikleiter kombiniert mit einer bequemen Klappmatratze schafft einen sicheren Raum für Bewegung, Spiel und Rehabilitation.ELEMENTE DES SETSGymnastikleiter aus Metallhorizontale Leiternicht verschiebbarer HolmGymnastikräderGymnastikseilGymnastikschaukel (Trapez)SpinnenbarrenGymnastikmatratze 150x100x10 cmabnehmbare HandläufeWICHTIGSet geeignet für Kinder ab 3 Jahren und ErwachseneBelastbarkeit: 100 kg (Leiter und Barren), 50 kg (Zubehör)Höhe des Sets: 220 cmGesamtbreite: 154 cmMontage: WandbefestigungEmpfehlung des Herstellers: Kinder von 3 bis 7 Jahren sollten nur unter elterlicher Aufsicht trainieren589,99 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung und Psychische Gesundheit von Kindern und Jugendlichen, Fachbücher von Till ThimmeDas erste umfassende Buch zur Bewegungstherapie mit Kindern und Jugendlichen - Übersichtlich: Störungsspezifische BWT in Anlehnung an die ICD-Klassifikation - Praxisbezogen: Mit vielen Fallbeispielen und Interventionsmöglichkeiten - Extra: Vorlagen und Arbeitsmaterial zum Download Bewegungstherapie (BWT) fördert als eigenständiges Verfahren die motorische, kognitive, emotionale und soziale Entwicklung. Kinder und Jugendliche sammeln positive Erfahrungen mit dem eigenen Körper, sie erweitern ihre Handlungskompetenzen und lernen, durch Bewegung, Spiel und Sport ihre Gefühle zu regulieren und sozial miteinander umzugehen. In verschiedenen Behandlungs- und Fördersettings wie Kliniken und Ambulanzen, Förderschulen, Einrichtungen der Jugendhilfe und Vereinen hat die BWT einen festen Stellenwert. In Anlehnung an die ICD-Klassifikation bündelt dieses Buch erstmalig bewegungstherapeutische Spezifika für folgende psychische Erkrankungen des Kindes- und Jugendalters: - Aufmerksamkeitsstörungen und Hyperaktivität - Störungen des Sozialverhaltens - Angst und Depression - Essstörungen - Missbrauch und Abhängigkeit - Schizophrenie - Autismus-Spektrum-Störungen Neben den theoretischen Grundlagen dieses Verfahrens bieten die Autoren einen systematischen Überblick über störungsspezifische Zielsetzungen, methodische Besonderheiten und relevante Forschungsergebnisse. Dabei wird an Fallbeispielen die Arbeit mit unterschiedlichen bewegungsorientierten Zugängen wie Klettern, Kampfkünsten, Kraft- und Ausdauertraining, Spiel, Reiten oder Schwimmen verdeutlicht. Anregungen und Handreichungen für die Vor- und Nachbereitung der Therapie und den Umgang mit herausfordernden Situationen unterstützen den Lerntransfer in die Praxis. Dieses Buch richtet sich an: - Bewegungs- und Sporttherapeutinnen und -therapeuten, Fachstudierende der Bewegungs- und Sportwissenschaften, der Psychologie und Medizin, Kinder- und Jugendlichenpsychiaterinnen und -psychiater sowie Psychotherapeutinnen und -therapeuten, Tätige im ambulanten therapeutischen Bereich.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Bewegung, Training, Leistung und Gesundheit, Fachbücher von Michael Krüger, Arne GüllichDieses Handbuch bietet einen kompletten Überblick über die zentralen medizinischen, bewegungs- und trainingswissenschaftlichen Themen im Sport. Es richtet sich an das breite Publikum der Fachleute, Lehrenden und Wissenschaftler in Sport, Sportwissenschaft und den Gesundheitsberufen. Hier können Sie sich kompakt und kompetent über den Stand der Wissenschaft informieren. Das Handbuch ersetzt bisherige Lexika und Handbücher zum Sport. Die Texte sind verständlich formuliert und anschaulich aufbereitet. Die über 50 Kapitel in diesem Band geben Ihnen den aktuellsten wissenschaftlichen Stand über motorische Entwicklung, Bewegungslernen und -steuerung, Biomechanik, Physiologie, Gesundheits- und Leistungsdiagnostik sowie Anpassungen an sportliches Training. Zudem erhalten Sie Hinweise auf die wichtigste nationale und internationale Forschungsliteratur. Die Herausgeber: Arne Güllich ist Professor für Sportwissenschaft und leitet das Fachgebiet Sportwissenschaft an der TU Kaiserslautern. Er forscht in den Bereichen Jugendsport, Talententwicklung, Training und Förderstrukturen. Güllich hat zuvor im Deutschen Olympischen Sportbund als Leiter der Stabsstelle Grundsatzfragen gearbeitet. Praxiserfahrungen hat er als Trainer vom Jugendbereich bis zu den Olympischen Spielen gesammelt. Michael Krüger ist Professor für Sportwissenschaft an der Westfälischen Wilhelms-Universität zu Münster. Seine Forschungsschwerpunkte liegen im Bereich der Sportpädagogik und -geschichte, der wissenschaftstheoretischen Grundlagen der Sportwissenschaft, der olympischen Geschichte und Erziehung sowie von ethischen und pädagogischen Fragen des Sports. Er ist Verfasser und Herausgeber zahlreicher wissenschaftlicher Arbeiten zum Sport sowie mehrerer Lehr- und Handbücher zur Sportwissenschaft und Sportpädagogik.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smartwatch für Fitness & Gesundheit mit TaschenlampeLicht, Leistung und Überblick am Handgelenk Jede Bewegung im Blick, jede Funktion direkt erreichbar: Diese Smartwatch vereint sportliche Präzision, smarte Alltagshelfer und stilvolles Design in einem Gerät. Das brillante 1,53-Zoll-HD-Touchdisplay liefert eine gestochen scharfe Darstellung, während über hundert Sportmodi jede Aktivität exakt erfassen – von Training bis Freizeit. Sensoren messen Herzfrequenz und Schlafphasen zuverlässig über den ganzen Tag hinweg. Auch Benachrichtigungen von Anrufen und Apps erscheinen klar und deutlich am Handgelenk, sodass das Smartphone in der Tasche bleiben kann. Kalender, Timer, Wetteranzeige und Wecker lassen sich ebenso direkt steuern – unterstützt von einem Akku mit beeindruckender Laufzeit von bis zu 25 Tagen. Als besonderes Extra sorgt eine integrierte LED-Taschenlampe mit Dauer-, Blink- und SOS-Funktion für Sicherheit bei Nacht und in unübersichtlichen Situationen – praktisch, unauffällig und immer griffbereit. LED-Taschenlampe mit drei Modi: Dauerlicht, Blinklicht und SOS-Signal Brillantes 1,53-Zoll-HD-Touchdisplay mit 360 × 360 Pixel Auflösung Anruf- und Nachrichtensteuerung via Bluetooth Über hundert Sportmodi inklusive Schrittzähler und Kalorienanalyse Regelmäßige Messung von Herzfrequenz und Schlafmustern Wasserfest bis 3 ATM – für Regen, Training und Alltag geeignet Langlebiger 500-mAh-Akku mit bis zu 25 Tagen Standby Integrierte Tools: Stoppuhr, Timer, Wetteranzeige, Wecker, Kalender, Telefonfinder Kompatibel mit Android (ab 6.0) und iOS (ab 10.0) Verschiedene Zifferblatt-Designs zur individuellen Anpassung Ein täglicher Begleiter, der sich jedem Rhythmus anpasst. Hinweis: Damit Sie alle Funktionen dieser Smartwatch nutzen können, muss sie per Bluetooth mit einem Smartphone verbunden und die entsprechende App installiert sein.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychische Gesundheit durch Bewegung, Fachbücher von Sebastian Wolf, Martin HautzingerDie therapeutische Wirkung von Sport ist für verschiedene psychische Erkrankungen vielfach belegt. Die körperliche Aktivierung der Patienten kann zu einer Verbesserung des psychischen Befindens beitragen. Damit die sportliche Aktivität in den Alltag integriert wird, sind störungsübergreifende und -spezifische Aspekte von Motivation und Aktivierung entscheidend. Auf dieser Grundlage wurde das verhaltenstherapeutische Bewegungsprogramm „ImPuls“ für Patienten mit Depressionen, Angststörungen und Schlafstörungen entwickelt. Es verbindet Gruppentherapie mit Ausdauersport und zielt darauf ab, Sport und Bewegung schnell in den Alltag zu integrieren. Das Programm ist stark strukturiert, kann aber auch modulartig eingesetzt werden – von psychologischen Psychotherapeuten, aber auch von Sporttherapeuten in Kliniken begleitend zur Psychotherapie.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für Ustg
-
Sprossenwand Indoor Gymnastikleiter Set für Fitness & Gesundheit zuhauseKometa Next 5 Gymnastikleiter + Kometa 150x100x10 dreiteilige MatratzeDas Kometa Next 5 Set ist die ideale Lösung für Kinder und Erwachsene, die zu Hause aktiv sein, ihre körperliche Fitness fördern und auf eine gesunde Körperhaltung achten wollen. Eine solide, funktionelle Gymnastikleiter kombiniert mit einer bequemen Klappmatratze schafft einen sicheren Raum für Bewegung, Spiel und Rehabilitation.ELEMENTE DES SETSGymnastikleiter aus Metallhorizontale Leiternicht verschiebbarer HolmGymnastikräderGymnastikseilGymnastikschaukel (Trapez)SpinnenbarrenGymnastikmatratze 150x100x10 cmabnehmbare HandläufeWICHTIGSet geeignet für Kinder ab 3 Jahren und ErwachseneBelastbarkeit: 100 kg (Leiter und Barren), 50 kg (Zubehör)Höhe des Sets: 220 cmGesamtbreite: 154 cmMontage: WandbefestigungEmpfehlung des Herstellers: Kinder von 3 bis 7 Jahren sollten nur unter elterlicher Aufsicht trainieren589,99 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung und Psychische Gesundheit von Kindern und Jugendlichen, Fachbücher von Till ThimmeDas erste umfassende Buch zur Bewegungstherapie mit Kindern und Jugendlichen - Übersichtlich: Störungsspezifische BWT in Anlehnung an die ICD-Klassifikation - Praxisbezogen: Mit vielen Fallbeispielen und Interventionsmöglichkeiten - Extra: Vorlagen und Arbeitsmaterial zum Download Bewegungstherapie (BWT) fördert als eigenständiges Verfahren die motorische, kognitive, emotionale und soziale Entwicklung. Kinder und Jugendliche sammeln positive Erfahrungen mit dem eigenen Körper, sie erweitern ihre Handlungskompetenzen und lernen, durch Bewegung, Spiel und Sport ihre Gefühle zu regulieren und sozial miteinander umzugehen. In verschiedenen Behandlungs- und Fördersettings wie Kliniken und Ambulanzen, Förderschulen, Einrichtungen der Jugendhilfe und Vereinen hat die BWT einen festen Stellenwert. In Anlehnung an die ICD-Klassifikation bündelt dieses Buch erstmalig bewegungstherapeutische Spezifika für folgende psychische Erkrankungen des Kindes- und Jugendalters: - Aufmerksamkeitsstörungen und Hyperaktivität - Störungen des Sozialverhaltens - Angst und Depression - Essstörungen - Missbrauch und Abhängigkeit - Schizophrenie - Autismus-Spektrum-Störungen Neben den theoretischen Grundlagen dieses Verfahrens bieten die Autoren einen systematischen Überblick über störungsspezifische Zielsetzungen, methodische Besonderheiten und relevante Forschungsergebnisse. Dabei wird an Fallbeispielen die Arbeit mit unterschiedlichen bewegungsorientierten Zugängen wie Klettern, Kampfkünsten, Kraft- und Ausdauertraining, Spiel, Reiten oder Schwimmen verdeutlicht. Anregungen und Handreichungen für die Vor- und Nachbereitung der Therapie und den Umgang mit herausfordernden Situationen unterstützen den Lerntransfer in die Praxis. Dieses Buch richtet sich an: - Bewegungs- und Sporttherapeutinnen und -therapeuten, Fachstudierende der Bewegungs- und Sportwissenschaften, der Psychologie und Medizin, Kinder- und Jugendlichenpsychiaterinnen und -psychiater sowie Psychotherapeutinnen und -therapeuten, Tätige im ambulanten therapeutischen Bereich.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rex, Margit: Körper, Gesundheit, ErnährungKörper, Gesundheit, Ernährung , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Sachunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20180601, Produktform: Kartoniert, Beilage: Kopiervorlagen, klebegebunden, Titel der Reihe: Grundwissen Sachunterricht##, Autoren: Rex, Margit, Seitenzahl/Blattzahl: 80, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 2. bis 4. Klasse; Grundschule; Sachunterricht; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 293, Breite: 207, Höhe: 10, Gewicht: 494, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 183114025,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.